Что нужно знать про налоговую утечку
Если вы открываете компанию за рубежом или структурируете международный холдинг через сеть дочерних предприятий, вы наверняка столкнетесь с таким явлением, как налоговая утечка (Withholding Tax Leakage).
Этим термином описывают финансовые потери акционеров, которые возникают из-за одноименного налога у источника (Withholding Tax, или WHT). Его удерживают как при внутристрановых, так и при трансграничных выплатах преимущественно пассивных доходов: например, дивидендов в пользу материнской структуры, процентов по иностранным займам или роялти за использование ПО и патентов.
В широком смысле налог у источника — это административный механизм, который обязывает компанию выступать налоговым агентом в стране своего присутствия при выплатах денежных средств физлицам или юрлицам (независимо от резидентства). Такая система избавляет государство от необходимости самостоятельно взимать налоги с получателей доходов, однако для самих организаций может приводить к налоговым потерям на миллионы долларов ежегодно.
Избежать излишней фискальной нагрузки помогает грамотный выбор стран для открытия бизнеса с минимальными налогами у источника. В этой статье разберем три такие юрисдикции, популярные у глобальных фаундеров: Грузию, Кипр и Мальту.
Как считается налог у источника в Грузии
Согласно национальному «Налоговому кодексу», базовая ставка налога у источника в Грузии составляет 5%, но в зависимости от типа выплат, статуса организации или получателя формируется более сложная шкала, которая включает ставки 0, 10, 15 и даже 20% (в редких случаях). Разберем эти сценарии по отдельности.
Сначала — кейс выплаты дивидендов грузинской компанией. Он относительно простой, так как здесь возможны лишь два варианта ставки: 0 и 5%. Претендовать на полное освобождение от налога у источника при распределении прибыли можно, по сути, в двух случаях:
- Ставка 0% действует для плательщиков с особым статусом: инвестиционных компаний, международных ИТ-компаний, а также участников свободных индустриальных зон.
- От налога освобождаются любые компании, если дивиденды выплачиваются в пользу грузинского государства, лицензированных финансовых организаций Грузии и прочих юрлиц — резидентов страны.
Помимо дивидендов, налог у источника возникает при выплате процентов по займам, роялти и некоторых других трансграничных операциях. Чтобы не упустить нюансы, представим данные через таблицу:
| 0% | 5% | 10% | 15% | 20% |
| Выплаты в адрес финансовых организаций Грузии или государства; Выплаты по долговым ценным бумагам (бондам), если их эмитент обращается на мировых биржах; Любые проценты, если плательщик — участник свободной индустриальной зоны Грузии; Любые проценты, если получатель — юрлицо и одновременно резидент Грузии | Прочие выплаты в пользу физлиц и юрлиц-нерезидентов без представительства в Грузии | — | Повышенная ставка, если проценты в пользу физлиц и юрлиц, которые зарегистрированы в офшорных зонах (их определение см. под таблицей) | — |
| 0% | 5% | 10% | 15% | 20% |
| Выплаты государству; Выплаты юрлицам — резидентам Грузии | Выплаты любым нерезидентам, если их доход не связан с представительством в стране | — | Выплатах лицам, зарегистрированным в офшорных зонах | Выплаты физлицам — резидентам Грузии, если они не являются плательщиками НДС |
| 5% | 10% | 15% | 10% | 20% |
| Выплаты за услуги подрядчиков-нерезидентов, если они выполнены полностью удаленно (не на территории Грузии) | — | Выплаты подрядчикам-нерезидентам, если их доходы признаются доходами от источника в Грузии (выполняются в стране физически и/или требуют расходов от исполнителя на территории государства); Выплаты за международные телеком-услуги или транспортные услуги; Арендные платежи в пользу иностранных компаний (но есть исключения) | Выплаты лицам, зарегистрированным в офшорных зонах | Выплата заработной платы нерезидентам за работу в Грузии |
На первый взгляд таблица выглядит запутанно, однако механизм начисления WHT в Грузии можно свести к нескольким простым принципам: налог обычно не взимается при выплатах локальным компаниям, а для большинства нерезидентов ставка = 5%. Чтобы ее избежать, нужно получить статус международной ИТ-компании или участника СИЗ.
Главный инсайт: бизнесу лучше избегать выплат роялти и процентов в офшорные зоны, к которым правительство Грузии относит 50+ юрисдикций. Один из критериев таких стран — низкий налог на прибыль для юрлиц в рамках общего законодательства, не превышающий 5% (что соответствует 1/3 корпоративного налога Грузии без учета льготных режимов). С другой стороны, страна все еще привлекательна, если вы планируете выплачивать дивиденды в офшоры — повышенные ставки при этом не применяются.
Какой налог у источника в Республике Кипр
На Кипре налог у источника регулируется «Законом о подоходном налоге» (Income Tax Law), а также «Законом о специальном взносе на оборону» (SDC Law) — последний в ряде случаев приравнивается к WHT либо заменяет его. Как и в Грузии, здесь действует несколько ставок: 0, 5, 10 и 17%, однако применяются они иначе.
Начнем с налога у источника при выплате дивидендов компанией — резидентом Кипра:
- Ставка 0% считается базовой и действует при распределении прибыли в пользу иностранных компаний или физических лиц — нерезидентов. Аналогично от налога освобождены выплаты между локальными организациями.
- Ставка 5% включается, когда дивиденды поступают физическим лицам — резидентам Кипра (домицильным), а также связанным юридическим лицам из так называемых низконалоговых юрисдикций (LTJ), где налог на прибыль составляет менее половины от кипрской ставки, то есть менее 7,5%.
- Ставка 10% возникает в случае скрытых дивидендов. Это подразумевает личное использование активов компании бенефициарами.
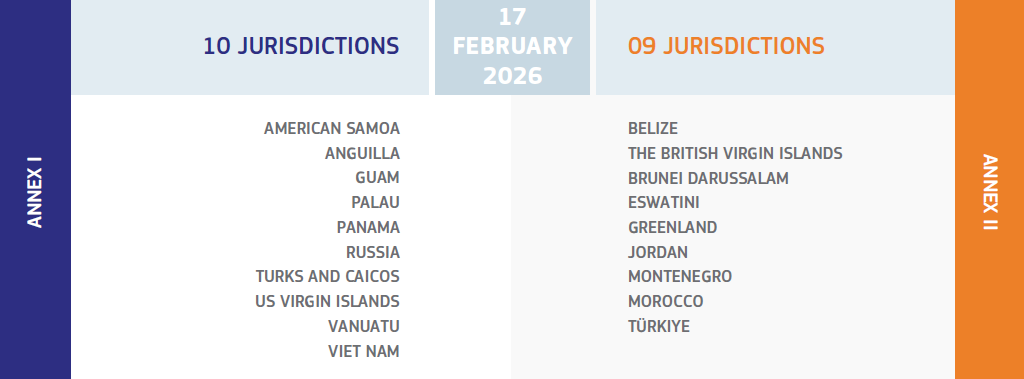
- Наконец, 17% возможны, если прибыль распределяется в пользу связанных компаний, зарегистрированных в юрисдикциях из черного списка ЕС (BLJ). По данным на 2026 год, этот список содержит 10 стран, включая Россию, Вьетнам, Панаму, Вануату и Виргинские острова.
При выплате процентов по займам возможно только две ставки налога у источника: 0 или 17%. Последняя вновь применяется при выплатах в пользу связанных компаний из черного списка, а также при выплатах в адрес физлиц — резидентов Кипра (домицильных), но резиденты могут уменьшить ее до 3%, если получают выплаты по котируемым облигациям. Для остальных налог нулевой.
При выплате роялти кипрское законодательство также устанавливает две ставки: 0 и 10%. Освобождение от налога у источника действует при выплатах связанным компаниям из других стран ЕС и в ситуациях, когда интеллектуальные права используются за пределами Кипра. Если права применяются на территории Кипра нерезидентами, действует ставка 10%. Аналогичным налогом облагаются роялти в пользу компаний, включенных в черный список ЕС.
Что касается налога при оплате услуг подрядчиков, если они выполняются полностью удаленно либо оказываются юрлицом (вне черного списка ЕС), WHT = 0%. Если же услуги оказывает физлицо — нерезидент на территории Кипра, ставка 10%.
Понятие связанного юрлица в законодательстве Кипра двойственное. Когда речь идет о компаниях из других стран ЕС (например, для учета налога при выплате роялти по нулевой ставке WHT), то такими лицами признаются компании с долей участия в кипрской организации более 25%. Если говорить о связанных юрлицах из черного списка, порог участия выше — более 50%.
Краткий вывод: Кипр вполне удобен для трансграничных операций, если конечной точкой поступления средств не являются офшоры или страны из черного списка ЕС — для них налог у источника повышен до 5 и 17% соответственно. Более того, в 2025 году была попытка установить ставку 17% и для офшорных бенефициаров, поэтому пересмотр законодательства в будущем не исключен.
Особенности налога у источника на Мальте
На Мальте налог у источника регулирует «Закон о подоходном налоге» (также известный как Chapter 123 Laws of Malta). Здесь, вероятно, самая простая шкала по сравнению с другими юрисдикциями: почти любые выплаты в пользу нерезидентов: как физических, так и юридических лиц — не облагаются налогом у источника (0%). Это справедливо и для дивидендов, и для процентов, и для роялти.
Повышенная ставка 15% применяется только к налоговым резидентам Мальты, но и то не во всех случаях: например, она возникает при выплатах дивидендов из необлагаемых счетов или выплате инвестиционного дохода по публичным бондам.
Также в некоторых сценариях мальтийская компания обязана начислять налог у источника при работе с иностранными подрядчиками — в этом случае ставка может повышаться до 25 и 35% (для физлиц и юрлиц соответственно), но при условии, что такие выплаты признаются доходом из источников на Мальте (например, когда они физически оказаны в стране). При удаленном сотрудничестве налога не возникает.
Отдельно отметим, что на Мальте действует импутационная система налогообложения, которая предписывает локальным компаниям применять гроссирование при начислении дивидендов. Говоря проще, в дивидендном сертификате указывают «грязный» (валовый) дивиденд до вычета уже уплаченного компанией корпоративного налога на прибыль, хотя фактически получателю на счет поступает уже очищенная от него сумма. Благодаря этому акционер-нерезидент может вернуть значительную часть налога (обычно 6/7 от 35%), если пройдет регистрацию в налоговой службе Мальты.
Краткий вывод: в части налога у источника Мальта предлагает самое простое и дружелюбное по отношению к нерезидентам законодательство, даже если выплаты осуществляются в офшоры. Однако преимущества во многом перекрываются общей строгостью фискальной политики (которую мы частично затронем в разделе ниже).
Финальные наблюдения о налоговой утечке
Все три страны позволяют уменьшить налог у источника выплаты до 0% в разных сценариях, поэтому и Грузию, и Кипр, и Мальту можно рассматривать для структурирования международного бизнеса на равных основаниях. Дополнительно снизить налоги позволяют соглашения об избежании двойного налогообложения, которые для каждой юрисдикции уникальны. Полезно изучить их отдельно.
Кроме того, имеет значение общее законодательство. Например, один из минусов Кипра — ставка корпоративного налога 15%, которая взимается независимо от того, распределяет компания прибыль или нет (до 1 января 2026-го ставка была 12,5%). Не лучше ситуация на Мальте, где CIT составляет 35%. Эти налоги существенно влияют на финальные дивиденды, которые поступают бенефициарам. Частично их можно снизить за счет специальных режимов или вернуть из бюджета, но это требует новых административных расходов.
Для сравнения, в Грузии применяется эстонская модель налогообложения, освобождающая местные компании от налога на прибыль, если распределения прибыли не состоялось. Более того, некоторые льготные статусы дают возможность не платить CIT по ставке 15% даже при выводе капитала. Например, для участников виртуальных и свободных индустриальных зон CIT нулевой, а международные ИТ-компании платят всего 5% (при освобождении от налога на дивиденды).
Перед открытием компании или филиала за рубежом рекомендуем изучить налоговое законодательство интересующей вас страны во всех аспектах. За юридической консультацией вы можете обратиться в наше агентство PB Services через форму ниже. Мы расскажем о возможностях Грузии.